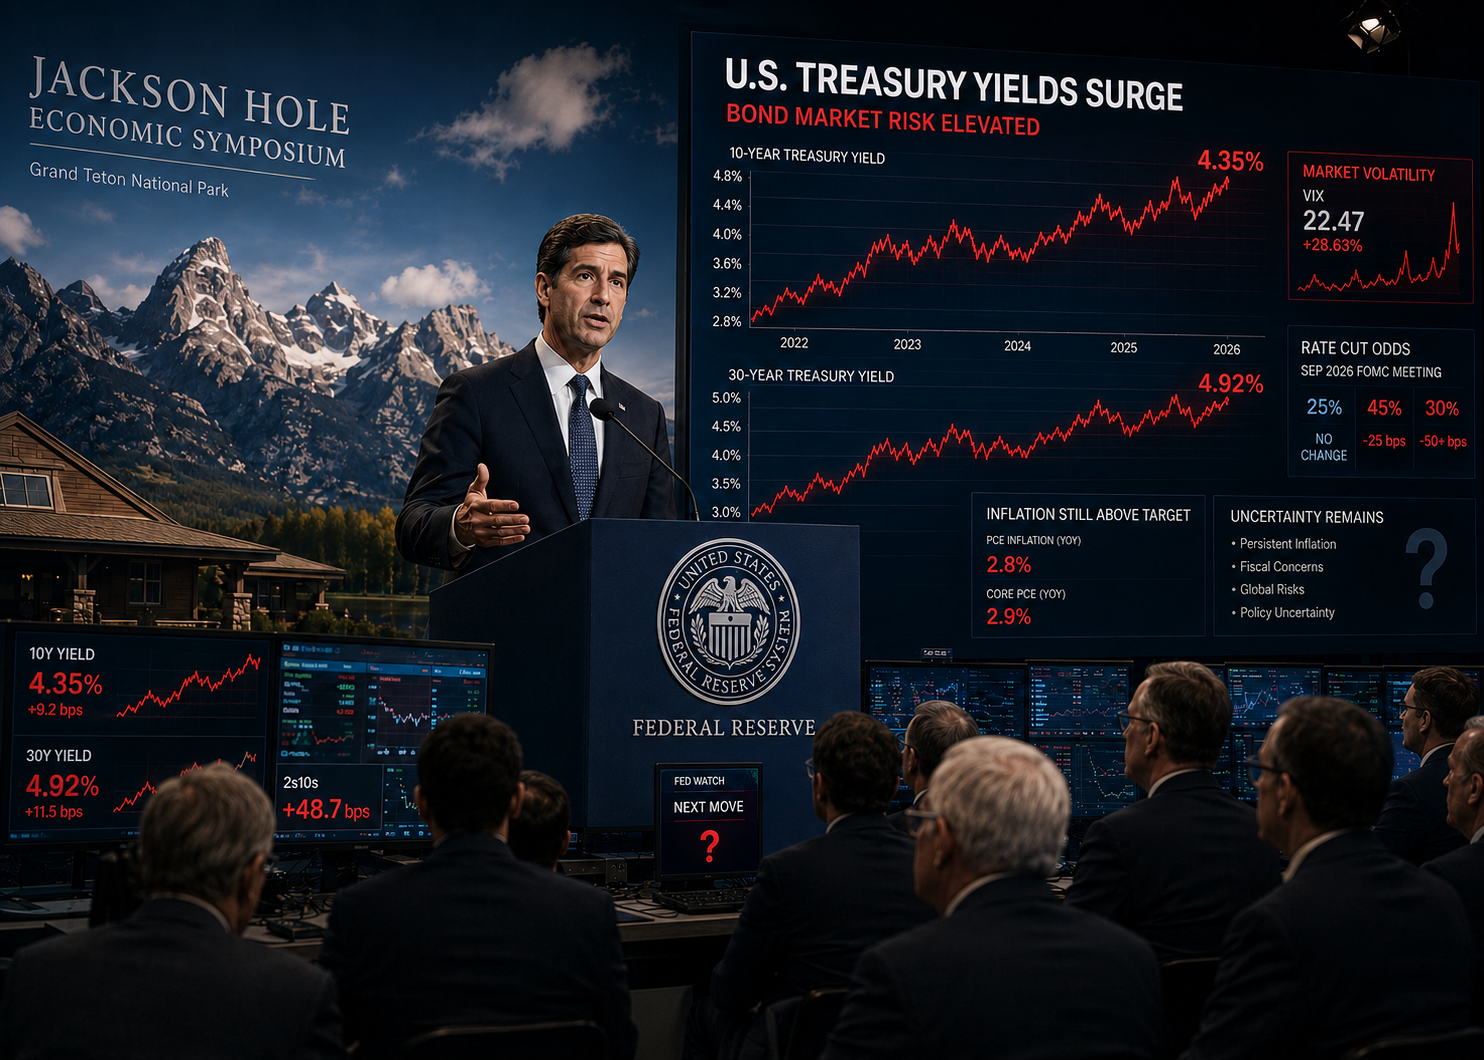
واجه مؤشر S&P 500 صعوبة في مواصلة ارتفاعه إلى مستويات قياسية جديدة، في حين ظل عائد سندات الخزانة لأجل 10 سنوات عند حوالي 4.66%. وارتفع العائد على السندات لأجل 30 عامًا لفترة وجيزة إلى 5.34%، وهو أعلى مستوى له منذ الأزمة المالية العالمية، قبل أن يتراجع إلى 5.20%.
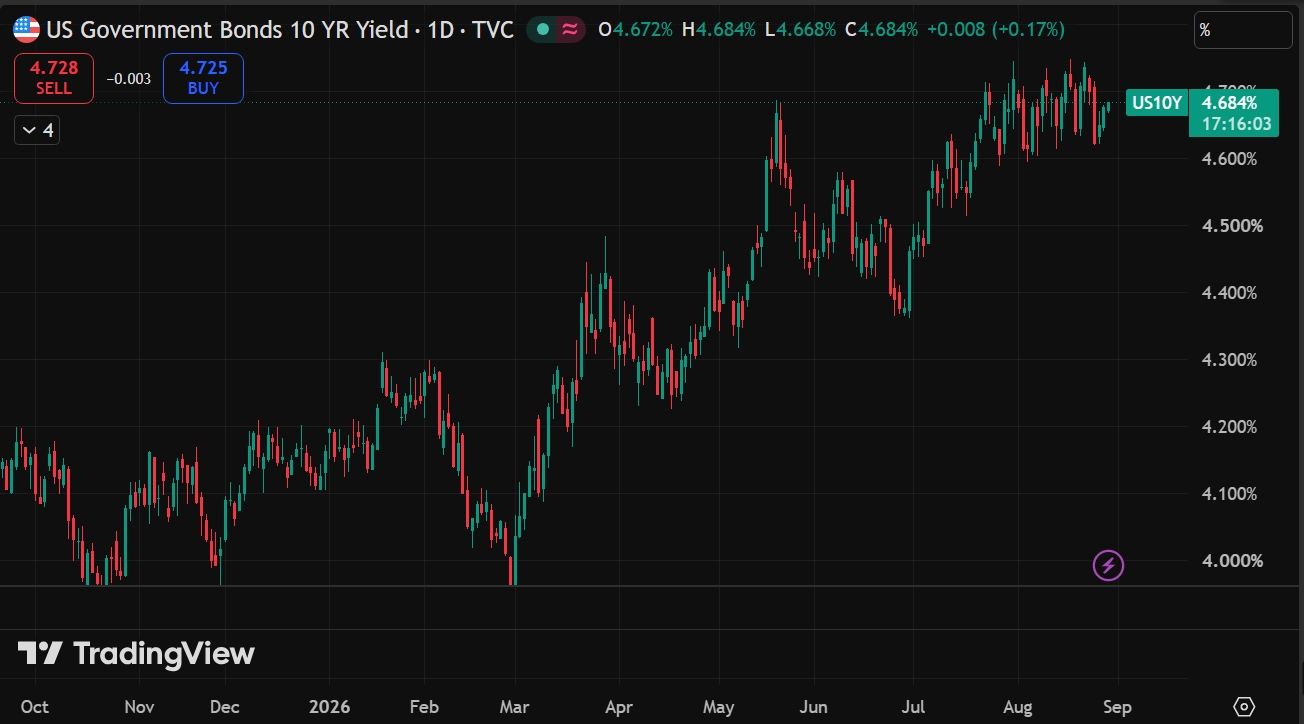
الرسم البياني: عائد السندات الحكومية الأمريكية لأجل 10 سنوات
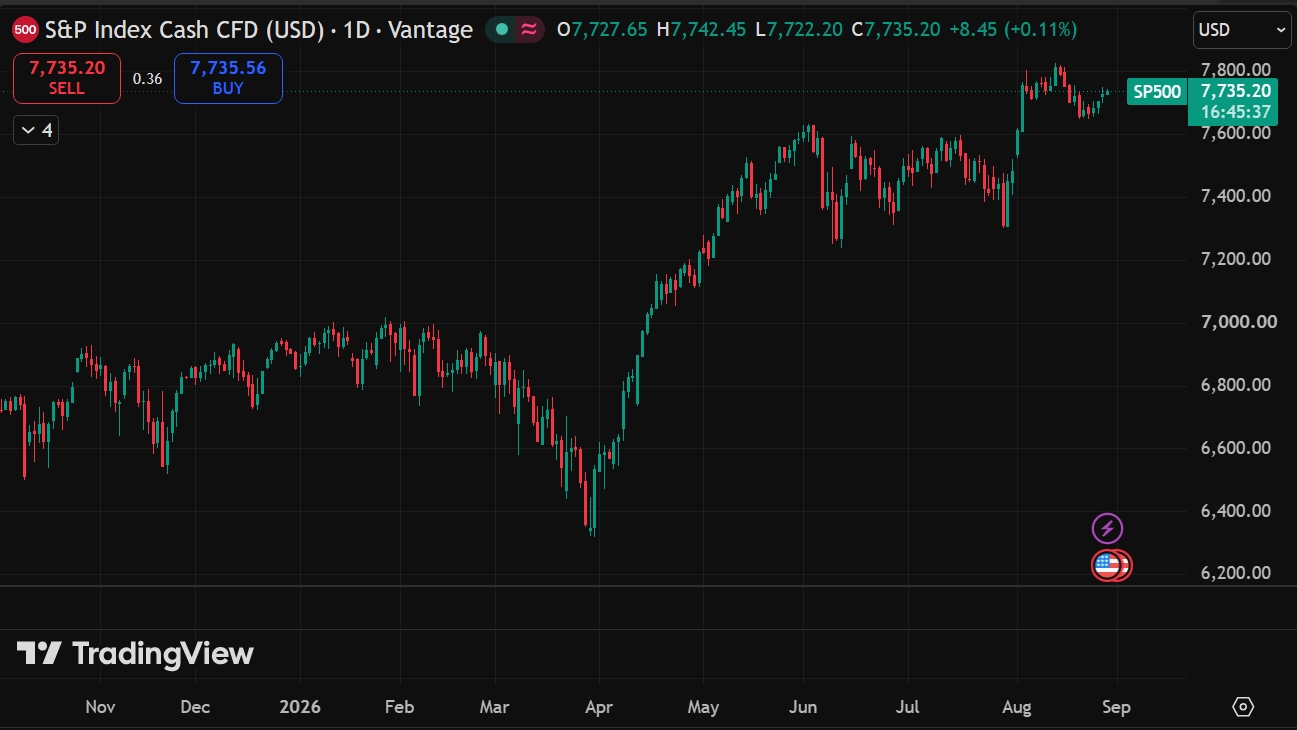
الرسم البياني: مؤشر SP500
في الوقت نفسه، ارتفع معدل تضخم نفقات الاستهلاك الشخصي (PCE) لشهر يوليو بنسبة 3.7% على أساس سنوي، وهو ما يزيد بكثير عن هدف بنك الاحتياطي الفيدرالي البالغ 2%. وتسعّر الأسواق حاليًا احتمالًا بنسبة 34٪ تقريبًا لرفع سعر الفائدة بمقدار 25 نقطة أساس في سبتمبر.
منذ توليه منصبه في مايو، ركّز وارش على تقليل التوجيهات المستقبلية، مع التأكيد مرارًا وتكرارًا على أهمية استعادة استقرار الأسعار. لكن إحجامه عن تحديد دالة رد فعل واضحة ترك المستثمرين في حيرة بشأن كيفية استجابة بنك الاحتياطي الفيدرالي لمختلف سيناريوهات التضخم والتوظيف.
قد تكون هذه حالة عدم اليقين هي الخطر الأكبر مع اقتراب موعد مؤتمر جاكسون هول.
الموقف المتشدد قد يساعد السندات في الواقع
ومن المفاجآت الرئيسية أن خطاباً متشدداً من وارش لا يعني بالضرورة ارتفاع العائدات طويلة الأجل.
إذا أعاد وارش التأكيد بقوة على هدف التضخم البالغ 2% وأقنع المستثمرين بأن بنك الاحتياطي الفيدرالي لا يزال ملتزمًا بالسيطرة على الأسعار، فقد تتحسن الثقة في البنك المركزي. وقد يؤدي ذلك إلى خفض علاوة الأجل التي يطلبها المستثمرون للاحتفاظ بسندات الخزانة طويلة الأجل، وربما يدفع العوائد على السندات لأجل 30 عامًا إلى الانخفاض.
وفقًا لرويترز، رأت بريا ميسرا من جي بي مورغان أن استعادة الثقة في مصداقية بنك الاحتياطي الفيدرالي في مكافحة التضخم قد تخفف بعض المخاوف التي تلقي بظلالها على السندات.
منحنى العائد هو المفتاح
هناك ثلاثة سيناريوهات تبرز الآن.
إذا قدم وارش إطارًا موثوقًا لمكافحة التضخم، فقد ترتفع سندات الخزانة طويلة الأجل، وقد تستفيد أسهم شركات التكنولوجيا عالية النمو من انخفاض معدلات الخصم.
وإذا عزز بشكل مباشر التوقعات بتشديد السياسة النقدية، فقد ترتفع العائدات قصيرة الأجل أولاً، مما يضع ضغطًا على تقييمات الأسهم.
لكن النتيجة الأكثر خطورة قد تكون إلقاء خطاب غامض آخر. فإذا خلص المستثمرون إلى أن بنك الاحتياطي الفيدرالي يفتقر إلى إطار عمل مقنع، فقد تعود العائدات طويلة الأجل إلى اختبار أعلى مستوياتها الأخيرة، مما يرفع تكاليف الاقتراض ويضغط على الأسهم.
عام 2022 يحمل تحذيرًا
لا يزال السوق يتذكر خطاب جيروم باول في جاكسون هول عام 2022، عندما ساهمت رسالته الصريحة لمكافحة التضخم في انخفاض مؤشر S&P 500 بنسبة 3.4% في ذلك اليوم.
لكن السياق الحالي أكثر تعقيدًا. فمع تجاوز الدين 40 تريليون دولار، واستمرار العجز المالي، والإصدارات الكبيرة لسندات الخزانة، وارتفاع الطلب على رأس المال المرتبط بالذكاء الاصطناعي، تواجه عوائد السندات طويلة الأجل ضغوطًا هيكلية نحو الارتفاع.
وبالنسبة للأسواق، قد يكون السؤال الحقيقي يوم الجمعة أقل ارتباطًا بما إذا كان وارش سيتبنى موقفًا متشددًا أم متساهلًا، وأكثر ارتباطًا بما إذا كانت عوائد سندات الخزانة لأجل 30 عامًا ستنخفض أم سترتفع.
يُقدَّم هذا المادة التسويقية لأغراض إعلامية فقط ولا تشكل نصيحة استثمارية أو توصية أو عرضًا أو طلبًا لشراء أو بيع أي أدوات مالية.
ينطوي تداول الأوراق المالية على مخاطر كبيرة وقد لا يكون مناسبًا لجميع المستثمرين. قد تتقلب أسعار الأوراق المالية بشكل كبير وقد تؤدي إلى خسارة كاملة لاستثمارك. يجب أن يدرك المستثمرون أن الخسائر قد تتجاوز الأرباح المحتملة عند شراء وبيع الأوراق المالية. في ظروف سوقية معينة، قد تتكبد خسائر تتجاوز استثمارك الأولي. الأوراق المالية وعقود الفروقات هي أدوات مالية معقدة تتطلب مستوى عالٍ من المعرفة والفهم. يجب أن تدرس بعناية ما إذا كنت تفهم كيفية عمل هذه الأدوات وما إذا كنت قادراً على تحمل المخاطر العالية المتمثلة في خسارة أموالك.